Domain windelblog.de kaufen?
Wir ziehen mit dem Projekt
windelblog.de um.
Sind Sie am Kauf der Domain
windelblog.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain windelblog.de kaufen?
Wie berechnet man den Rückkaufswert einer Versicherungspolice? Was beeinflusst den Rückkaufswert einer Lebensversicherung?
Der Rückkaufswert einer Versicherungspolice wird durch die Summe der eingezahlten Beiträge abzüglich der Kosten und Gebühren berechnet. Faktoren wie die Laufzeit der Police, die Höhe der Beiträge und die Art der Versicherung beeinflussen den Rückkaufswert einer Lebensversicherung. Auch die aktuellen Zinsen und die Performance der Kapitalanlagen des Versicherungsunternehmens können den Rückkaufswert beeinflussen. **
Welche Faktoren beeinflussen den Rückkaufswert einer Lebensversicherung? Und wie kann man den Rückkaufswert berechnen?
Die wichtigsten Faktoren, die den Rückkaufswert einer Lebensversicherung beeinflussen, sind die Laufzeit der Police, die Höhe der eingezahlten Beiträge und die aktuellen Zinsen. Um den Rückkaufswert zu berechnen, werden in der Regel die bisher eingezahlten Beiträge abzüglich der Kosten und Gebühren der Versicherungsgesellschaft berücksichtigt. Es gibt auch Online-Rechner, die dabei helfen können, den Rückkaufswert einer Lebensversicherung zu ermitteln. **

Ähnliche Suchbegriffe für Rückkaufswert
Top-Angebote
Produkte zum Begriff Rückkaufswert:
-
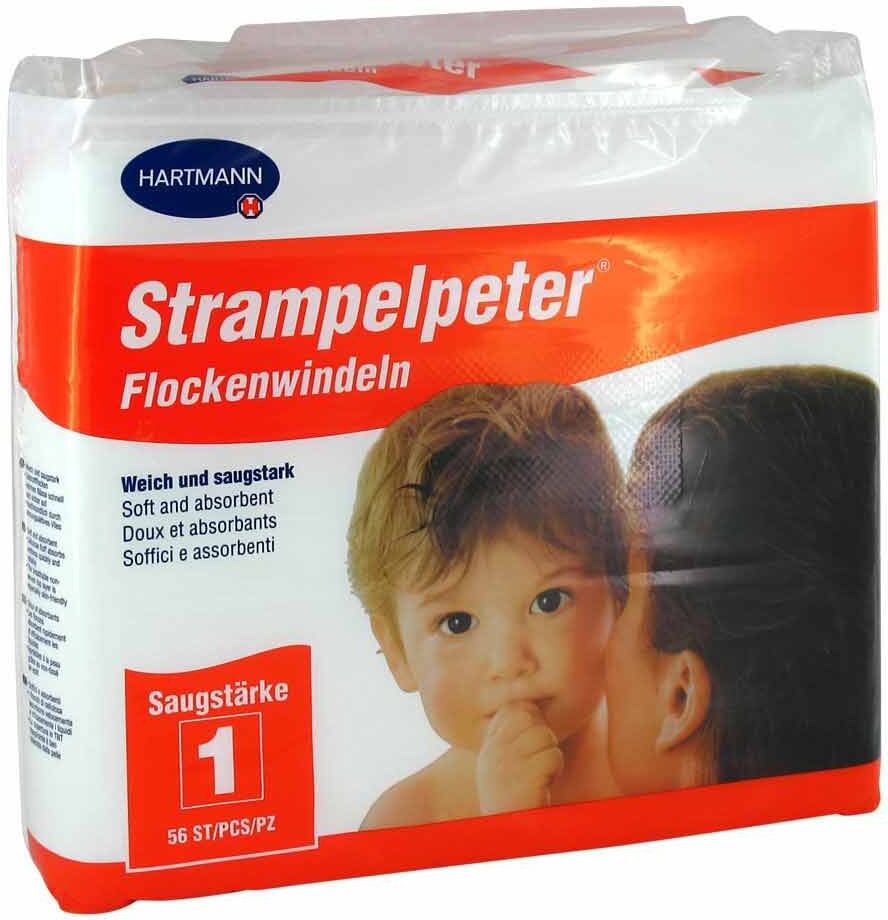
Strampelpeter Flockenwindeln Saugstärke 1Anwendungsgebiet von Strampelpeter Flockenwindeln Saugstärke 1Strampelpeter Flockenwindeln Saugstärke 1 sind Flockenwindeln aus Zellstoff mit weicher und hautfreundlicher Oberseite. Sie eignen sich bei leichter Inkontinenz. Der Tragekomfort wird durch einen weichen Saugkern unterstützt. Die Strampelpeter Flockenwindeln Saugstärke 1 können auch als Wöchnerinnen-Vorlagen verwendet werden. Sie werden auch in Kombination mit MoliCare Premium Fixpants empfohlen und bieten einen sicheren Sitz auch bei Bewegung. Strampelpeter Flockenwindeln Saugstärke 1 können in Ihrer Versandapotheke www.juvalis.de erworben werden.12,26 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Partizipation im Kita-Alltag leben: Wickeln, Händewaschen, WindelfreiPartizipation im Kita-Alltag leben: Wickeln, Händewaschen, Windelfrei , Kämmen, Händewaschen, Naseputzen... Ihr pädagogischer Alltag ist geprägt von Pflege und Fürsorge. Dabei sind Pflegesituationen viel mehr als nur eine hygienische Notwendigkeit - es sind Schlüsselmomente für ein beziehungsvolles und zugewandtes Miteinander zwischen Ihnen und dem Kind! Doch wie gelingen Wickeln & Co achtsam und responsiv? Wie wird aus einem Sanitärraum ein Bildungsort? Wie lässt sich beziehungsvolle Pflege gut und nachhaltig in den Tagesablauf integrieren? Und wo haben die Wünsche der Eltern ihren Platz? Dieses Praxisbuch ist Ihnen mit Praxisbeispielen, Impulsen, Reflexionen und viel Wissen eine Hilfe dabei, die Kinder individuell und bedürfnisorientiert in der Pflegesituation zu begleiten. , Bremsleuchte > Lichter & Leuchten , Erscheinungsjahr: 20230116, Produktform: Kartoniert, Titel der Reihe: Partizipation im Kita-Alltag leben#2#, Autoren: Schneider, Helia, Redaktion: Franz, Margit, Seitenzahl/Blattzahl: 100, Keyword: Eltern; Kinder; Kindergarten; Kinderkrippe; Kinderschutz; Kindeswohl; Partizipation; Partizipieren; Pflege; Schlüsselsituation; Teilhabe; Übergänge, Fachschema: Pädagogik / Kindergarten, Vorschulalter, Fachkategorie: Frühkindliche Pflege & Bildung~Frühe Kindheit / Frühkindliche Bildung, Warengruppe: HC/Kindergarten/Vorschulpädagogik, Fachkategorie: Vorschule und Kindergarten, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Klett Kita GmbH, Verlag: Klett Kita GmbH, Verlag: Klett Kita GmbH, Länge: 259, Breite: 192, Höhe: 12, Gewicht: 349, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie kann der Rückkaufswert einer Versicherungspolice berechnet werden? Was beeinflusst den Rückkaufswert einer Lebensversicherung?
Der Rückkaufswert einer Versicherungspolice wird in der Regel durch die Versicherungsgesellschaft berechnet und basiert auf den eingezahlten Beiträgen abzüglich der Kosten und Gebühren. Der Rückkaufswert einer Lebensversicherung wird unter anderem von der Laufzeit, dem Versicherungstyp, den eingezahlten Beiträgen und den aktuellen Zinsen beeinflusst. **
-
Wann bekomme ich den Rückkaufswert?
Der Rückkaufswert wird normalerweise ausgezahlt, wenn du deine Police vor Ablauf kündigst. Die genaue Höhe des Rückkaufswerts hängt von verschiedenen Faktoren ab, wie z.B. der Laufzeit der Police, den eingezahlten Beiträgen und den bereits gezahlten Versicherungsleistungen. Es ist wichtig zu beachten, dass der Rückkaufswert in der Regel niedriger ist als die Summe der eingezahlten Beiträge, da auch Verwaltungskosten und Risikoprämien abgezogen werden. Bevor du deine Police kündigst, solltest du dich daher genau über die Höhe des Rückkaufswerts informieren. **
-
Was ist der garantierte Rückkaufswert?
Der garantierte Rückkaufwert ist der Betrag, den eine Versicherungsgesellschaft dem Versicherungsnehmer auszahlt, wenn er seine Police vorzeitig kündigt. Dieser Wert wird bei Vertragsabschluss festgelegt und basiert auf den eingezahlten Prämien abzüglich der Kosten und Gebühren. Er dient als Sicherheitsnetz für den Versicherungsnehmer, falls er die Police aus irgendeinem Grund vor Ablauf der Laufzeit kündigen muss. Es ist wichtig zu beachten, dass der garantierte Rückkaufwert in der Regel niedriger ist als der tatsächliche Barwert der Police, da die Versicherungsgesellschaft auch ihre Kosten decken muss. Es lohnt sich daher, vor Vertragsabschluss die genauen Bedingungen und Konditionen für den garantierten Rückkaufwert zu prüfen. **
-
Was bedeutet Rückkaufswert bei Risikolebensversicherung?
Der Rückkaufwert bei einer Risikolebensversicherung bezieht sich auf den Betrag, den der Versicherungsnehmer erhalten kann, wenn er die Police vor Ablauf der Laufzeit kündigt. Dieser Wert wird durch die Beiträge und die bereits gezahlten Prämien abzüglich der Kosten und Gebühren der Versicherung berechnet. In der Regel ist der Rückkaufwert in den ersten Jahren der Police relativ niedrig, da die Kosten und Gebühren zu Beginn höher sind. Es ist wichtig zu beachten, dass der Rückkaufwert nicht mit der Todesfallleistung der Versicherung verwechselt werden sollte, da diese im Falle des Todes des Versicherten an die Begünstigten ausgezahlt wird. Es ist ratsam, sich vor der Kündigung einer Risikolebensversicherung über den Rückkaufwert und mögliche Konsequenzen zu informieren. **
Was versteht man unter Rückkaufswert?
Was versteht man unter Rückkaufwert? Der Rückkaufwert ist der Betrag, den eine Versicherungsgesellschaft einem Versicherungsnehmer auszahlt, wenn dieser seine Police vor Ablauf der Vertragslaufzeit kündigt. Er setzt sich aus den eingezahlten Beiträgen abzüglich der Kosten und einer eventuellen Abschlussprovision zusammen. Der Rückkaufwert ist in der Regel niedriger als die Summe der eingezahlten Beiträge, da die Versicherungsgesellschaft auch Kosten für Verwaltung und Risikoabsicherung abzieht. Es ist wichtig, den Rückkaufwert einer Versicherungspolice zu kennen, bevor man eine vorzeitige Kündigung in Betracht zieht. **
Hat eine Risiko Lebensversicherung einen Rückkaufswert?
Hat eine Risiko Lebensversicherung einen Rückkaufwert? Nein, eine Risiko Lebensversicherung hat in der Regel keinen Rückkaufwert, da sie keinen Sparanteil enthält. Bei einer Risikolebensversicherung zahlt die Versicherungsgesellschaft im Todesfall des Versicherten eine vorher vereinbarte Summe an die Begünstigten aus. Es handelt sich also um eine reine Risikoabsicherung ohne Kapitalaufbau. Im Gegensatz dazu haben Kapitallebensversicherungen oder Rentenversicherungen einen Rückkaufwert, da sie neben dem Todesfallschutz auch eine Spar- oder Anlagekomponente beinhalten. **
Top-Angebote
Produkte zum Begriff Rückkaufswert:
-
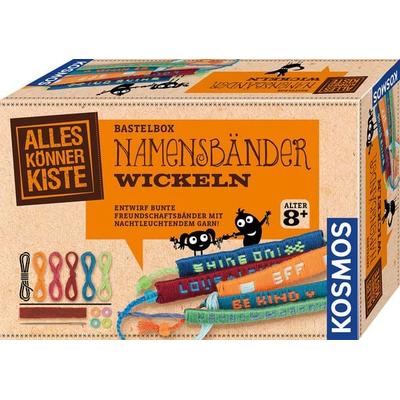
Namensbänder wickelnJetzt Wird Gewickelt! Mit Dieser Alleskönnerkiste Zaubern Kinder Ab 8 Jahren Lustige Botschaften, Muster Und Die Namen Ihrer Freunde Auf Bunte Armbänder. Die Anleitung Erklärt Ausführlich Die Besondere Wickeltechnik Und Liefert Viele Beispiele Für...11,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Strampelpeter Flockenwindeln Saugstärke 1Anwendungsgebiet von Strampelpeter Flockenwindeln Saugstärke 1Strampelpeter Flockenwindeln Saugstärke 1 sind Flockenwindeln aus Zellstoff mit weicher und hautfreundlicher Oberseite. Sie eignen sich bei leichter Inkontinenz. Der Tragekomfort wird durch einen weichen Saugkern unterstützt. Die Strampelpeter Flockenwindeln Saugstärke 1 können auch als Wöchnerinnen-Vorlagen verwendet werden. Sie werden auch in Kombination mit MoliCare Premium Fixpants empfohlen und bieten einen sicheren Sitz auch bei Bewegung. Strampelpeter Flockenwindeln Saugstärke 1 können in Ihrer Versandapotheke www.juvalis.de erworben werden.12,26 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Partizipation im Kita-Alltag leben: Wickeln, Händewaschen, WindelfreiPartizipation im Kita-Alltag leben: Wickeln, Händewaschen, Windelfrei , Kämmen, Händewaschen, Naseputzen... Ihr pädagogischer Alltag ist geprägt von Pflege und Fürsorge. Dabei sind Pflegesituationen viel mehr als nur eine hygienische Notwendigkeit - es sind Schlüsselmomente für ein beziehungsvolles und zugewandtes Miteinander zwischen Ihnen und dem Kind! Doch wie gelingen Wickeln & Co achtsam und responsiv? Wie wird aus einem Sanitärraum ein Bildungsort? Wie lässt sich beziehungsvolle Pflege gut und nachhaltig in den Tagesablauf integrieren? Und wo haben die Wünsche der Eltern ihren Platz? Dieses Praxisbuch ist Ihnen mit Praxisbeispielen, Impulsen, Reflexionen und viel Wissen eine Hilfe dabei, die Kinder individuell und bedürfnisorientiert in der Pflegesituation zu begleiten. , Bremsleuchte > Lichter & Leuchten , Erscheinungsjahr: 20230116, Produktform: Kartoniert, Titel der Reihe: Partizipation im Kita-Alltag leben#2#, Autoren: Schneider, Helia, Redaktion: Franz, Margit, Seitenzahl/Blattzahl: 100, Keyword: Eltern; Kinder; Kindergarten; Kinderkrippe; Kinderschutz; Kindeswohl; Partizipation; Partizipieren; Pflege; Schlüsselsituation; Teilhabe; Übergänge, Fachschema: Pädagogik / Kindergarten, Vorschulalter, Fachkategorie: Frühkindliche Pflege & Bildung~Frühe Kindheit / Frühkindliche Bildung, Warengruppe: HC/Kindergarten/Vorschulpädagogik, Fachkategorie: Vorschule und Kindergarten, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Klett Kita GmbH, Verlag: Klett Kita GmbH, Verlag: Klett Kita GmbH, Länge: 259, Breite: 192, Höhe: 12, Gewicht: 349, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man den Rückkaufswert einer Versicherungspolice? Was beeinflusst den Rückkaufswert einer Lebensversicherung?
Der Rückkaufswert einer Versicherungspolice wird durch die Summe der eingezahlten Beiträge abzüglich der Kosten und Gebühren berechnet. Faktoren wie die Laufzeit der Police, die Höhe der Beiträge und die Art der Versicherung beeinflussen den Rückkaufswert einer Lebensversicherung. Auch die aktuellen Zinsen und die Performance der Kapitalanlagen des Versicherungsunternehmens können den Rückkaufswert beeinflussen. **
-
Welche Faktoren beeinflussen den Rückkaufswert einer Lebensversicherung? Und wie kann man den Rückkaufswert berechnen?
Die wichtigsten Faktoren, die den Rückkaufswert einer Lebensversicherung beeinflussen, sind die Laufzeit der Police, die Höhe der eingezahlten Beiträge und die aktuellen Zinsen. Um den Rückkaufswert zu berechnen, werden in der Regel die bisher eingezahlten Beiträge abzüglich der Kosten und Gebühren der Versicherungsgesellschaft berücksichtigt. Es gibt auch Online-Rechner, die dabei helfen können, den Rückkaufswert einer Lebensversicherung zu ermitteln. **
-
Wie kann der Rückkaufswert einer Versicherungspolice berechnet werden? Was beeinflusst den Rückkaufswert einer Lebensversicherung?
Der Rückkaufswert einer Versicherungspolice wird in der Regel durch die Versicherungsgesellschaft berechnet und basiert auf den eingezahlten Beiträgen abzüglich der Kosten und Gebühren. Der Rückkaufswert einer Lebensversicherung wird unter anderem von der Laufzeit, dem Versicherungstyp, den eingezahlten Beiträgen und den aktuellen Zinsen beeinflusst. **
-
Wann bekomme ich den Rückkaufswert?
Der Rückkaufswert wird normalerweise ausgezahlt, wenn du deine Police vor Ablauf kündigst. Die genaue Höhe des Rückkaufswerts hängt von verschiedenen Faktoren ab, wie z.B. der Laufzeit der Police, den eingezahlten Beiträgen und den bereits gezahlten Versicherungsleistungen. Es ist wichtig zu beachten, dass der Rückkaufswert in der Regel niedriger ist als die Summe der eingezahlten Beiträge, da auch Verwaltungskosten und Risikoprämien abgezogen werden. Bevor du deine Police kündigst, solltest du dich daher genau über die Höhe des Rückkaufswerts informieren. **
Ähnliche Suchbegriffe für Rückkaufswert
-
Strampelpeter Flockenwindeln Saugstärke 1 56 STProdukteigenschaften: Strampelpeter Flockenwindeln Die saugfähige Flockenwindel bei leichter Inkontinenz Mit Saugkissen aus hochsaugfähigen Zellstoff-Flocken und weicher, hautfreundlicher Vliesumhüllung in zwei Saugstärken erhältlich. Anwendung: Bei leichter Inkontinenz bei bettlägerigen Personen. Quelle: www.hartmann.info Stand: 02/20209,63 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
STRAMPELPETER Flockenwindeln Saugstärke 1 56 StStrampelpeter Flockenwindeln sind besonders weich und saugstark. Die lockeren, flauschigen Zellstoffflocken nehmen Nässe schnell und sicher auf und die hautsympathische Vliesstoffhülle schützt die empfindliche, zarte Babyhaut. Für Babys jeden Alters.10,50 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Was ist der garantierte Rückkaufswert?
Der garantierte Rückkaufwert ist der Betrag, den eine Versicherungsgesellschaft dem Versicherungsnehmer auszahlt, wenn er seine Police vorzeitig kündigt. Dieser Wert wird bei Vertragsabschluss festgelegt und basiert auf den eingezahlten Prämien abzüglich der Kosten und Gebühren. Er dient als Sicherheitsnetz für den Versicherungsnehmer, falls er die Police aus irgendeinem Grund vor Ablauf der Laufzeit kündigen muss. Es ist wichtig zu beachten, dass der garantierte Rückkaufwert in der Regel niedriger ist als der tatsächliche Barwert der Police, da die Versicherungsgesellschaft auch ihre Kosten decken muss. Es lohnt sich daher, vor Vertragsabschluss die genauen Bedingungen und Konditionen für den garantierten Rückkaufwert zu prüfen. **
-
Was bedeutet Rückkaufswert bei Risikolebensversicherung?
Der Rückkaufwert bei einer Risikolebensversicherung bezieht sich auf den Betrag, den der Versicherungsnehmer erhalten kann, wenn er die Police vor Ablauf der Laufzeit kündigt. Dieser Wert wird durch die Beiträge und die bereits gezahlten Prämien abzüglich der Kosten und Gebühren der Versicherung berechnet. In der Regel ist der Rückkaufwert in den ersten Jahren der Police relativ niedrig, da die Kosten und Gebühren zu Beginn höher sind. Es ist wichtig zu beachten, dass der Rückkaufwert nicht mit der Todesfallleistung der Versicherung verwechselt werden sollte, da diese im Falle des Todes des Versicherten an die Begünstigten ausgezahlt wird. Es ist ratsam, sich vor der Kündigung einer Risikolebensversicherung über den Rückkaufwert und mögliche Konsequenzen zu informieren. **
-
Was versteht man unter Rückkaufswert?
Was versteht man unter Rückkaufwert? Der Rückkaufwert ist der Betrag, den eine Versicherungsgesellschaft einem Versicherungsnehmer auszahlt, wenn dieser seine Police vor Ablauf der Vertragslaufzeit kündigt. Er setzt sich aus den eingezahlten Beiträgen abzüglich der Kosten und einer eventuellen Abschlussprovision zusammen. Der Rückkaufwert ist in der Regel niedriger als die Summe der eingezahlten Beiträge, da die Versicherungsgesellschaft auch Kosten für Verwaltung und Risikoabsicherung abzieht. Es ist wichtig, den Rückkaufwert einer Versicherungspolice zu kennen, bevor man eine vorzeitige Kündigung in Betracht zieht. **
-
Hat eine Risiko Lebensversicherung einen Rückkaufswert?
Hat eine Risiko Lebensversicherung einen Rückkaufwert? Nein, eine Risiko Lebensversicherung hat in der Regel keinen Rückkaufwert, da sie keinen Sparanteil enthält. Bei einer Risikolebensversicherung zahlt die Versicherungsgesellschaft im Todesfall des Versicherten eine vorher vereinbarte Summe an die Begünstigten aus. Es handelt sich also um eine reine Risikoabsicherung ohne Kapitalaufbau. Im Gegensatz dazu haben Kapitallebensversicherungen oder Rentenversicherungen einen Rückkaufwert, da sie neben dem Todesfallschutz auch eine Spar- oder Anlagekomponente beinhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.